
EN BREF
Deux arrêts précisent le jeu de la condition suspensive de prêt. Le premier réserve la condition « réputée accomplie » à la sanction du débiteur fautif. Le second confirme qu’une seule demande de prêt conforme à la promesse suffit à l’acquéreur.
Arrêt n° 1 : la condition n’est réputée accomplie qu’à titre de sanction du débiteur
Rappel : En application de l’article 1304-3 du Code civil, « une condition suspensive est réputée accomplie lorsque celui qui y avait intérêt en a empêché l’accomplissement ».
Ce qu’il faut retenir : La condition suspensive ne peut être réputée accomplie, au sens de l’article 1304-3 du code civil, qu’à titre de sanction contre le débiteur qui, obligé sous cette condition, en a empêché l’accomplissement, sans préjudice d’une éventuelle action en réparation de ce dernier, lorsque c’est le créancier qui en a provoqué la défaillance. C’est dès lors à bon droit qu’une cour d’appel retient que n’est pas réputée accomplie la condition stipulée dans l’intérêt du vendeur et défaillie par la faute de l’acquéreur.
Pour aller plus loin : Le bénéficiaire doit pouvoir justifier de démarches conformes aux stipulations de la promesse (Cass. 3e civ., 30 janv. 2008, n° 06-21.117). La Cour avait déjà admis qu’un taux plus favorable que celui prévu puisse caractériser une faute dès lors que le bénéficiaire se contente de rapporter ce refus de prêt à ce taux (Cass. 3e civ., 20 nov. 2013, n° 12-29.021).
En pratique, il est recommandé de définir précisément les caractéristiques du financement, notamment en prévoyant, lorsque cela est pertinent, une fourchette de taux, et de rappeler à l’acquéreur son obligation de transparence sur ses démarches.
Arrêt n° 2 : une seule demande de prêt conforme à la promesse suffit
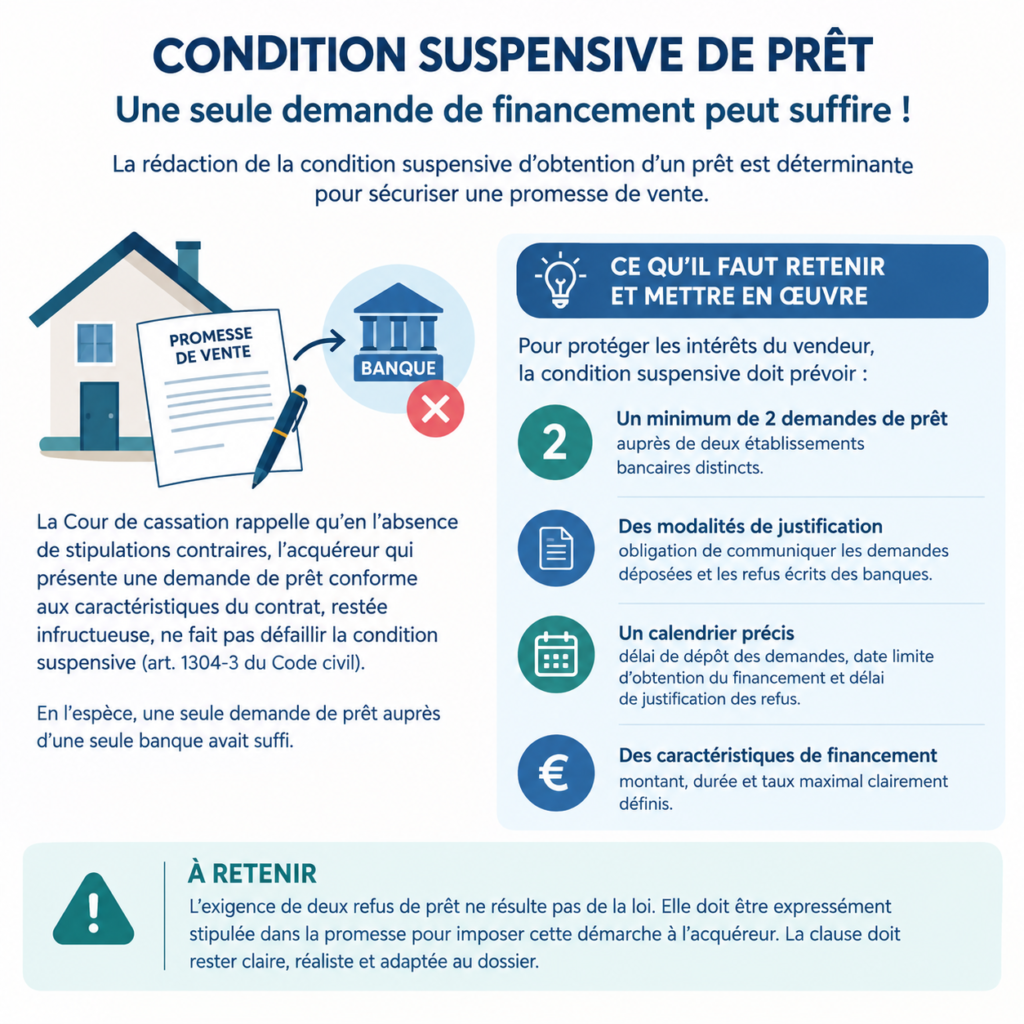
Ce qu’il faut retenir : En l’absence de stipulations contractuelles contraires, le bénéficiaire d’une promesse de vente sous condition suspensive d’obtention d’un prêt ne fait pas défaillir cette condition dès lors qu’il présente, dans le délai convenu, au moins une demande de prêt conforme aux caractéristiques contractuelles, restée infructueuse.
En l’espèce, les acquéreurs avaient déposé, près d’un mois après la signature de la promesse, une unique demande de prêt auprès d’une seule banque. À la suite du refus de financement, ils ont sollicité la restitution du dépôt de garantie, contestée par les vendeurs, qui leur reprochaient de ne pas avoir multiplié les demandes.
La Cour de cassation relève que la demande respectait les caractéristiques contractuelles du prêt (montant, taux et durée) et qu’un seul refus suffisait en l’espèce.
Elle retient ainsi une application stricte des stipulations de la promesse, sans ajouter d’exigence quant à la rapidité du dépôt de la demande ou à leur nombre.
Dès lors, l’acquéreur qui respecte les modalités contractuelles de la condition suspensive ne peut être considéré comme en ayant empêché l’accomplissement au sens de l’article 1304-3 du Code civil.
À RETENIR
Rédiger la condition suspensive avec précision : montant, taux (au besoin une fourchette) et durée. C’est ce qui détermine si une demande de prêt est « conforme ».
Une seule demande conforme et infructueuse suffit à l’acquéreur : exiger qu’il multiplie les banques n’a pas de fondement si la promesse ne le prévoit pas.
Sources : Cour de cassation, 3e chambre civile, 24 septembre 2026, n° 24-16.732 ; Cour de cassation, 3e chambre civile, 9 avril 2026, n° 24-12.979.
L’article CONDITION SUSPENSIVE DE PRÊT : DEUX ARRÊTS SUR LA FAUTE DE L’ACQUÉREUR ET LA DEMANDE DE PRÊT CONFORME est apparu en premier sur AXO l’Immobilier Actif.